「銀行から追加融資を受けたいけれど、まず税理士に相談してよいのでしょうか?」
税理士への融資相談は可能です。ただし、すべての税理士が融資の実務支援に対応しているわけではありません。税務申告だけを依頼する場合と、資金繰り・事業計画・金融機関への説明資料まで一緒に整える場合では、サービスの範囲も費用も異なります。
この記事では、融資相談で税理士に何を頼めるのか、金融機関に直接相談する場合との違い、融資に強い税理士の選び方、相談費用の考え方を、中小企業経営者・ひとり社長向けに整理します。
この記事の結論
税理士への融資相談は、決算書の分析、借入状況の整理、資金繰り予測、事業計画や返済原資の確認などに役立ちます。一方、融資の可否や条件を決めるのは金融機関です。相談先を選ぶ際は「融資実績」だけでなく、依頼できる成果物と支援範囲を確かめましょう。
税理士に融資相談はできる?対応できる主な内容
税理士は税金の申告だけでなく、会計データを使った経営状況の分析や、資金繰りに関する相談に対応している場合があります。融資支援を行う税理士であれば、次のような事項を一緒に整理できます。
- 直近の決算書・試算表から、利益・純資産・借入金・現預金の状況を確認する
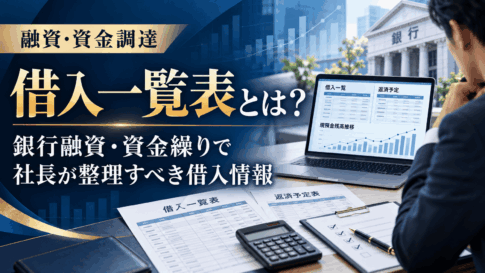
- 金融機関ごとの借入残高と毎月返済額を一覧化する
- 融資希望額と資金使途の根拠を整理する
- 今後6〜12か月の資金繰りを試算する
- 事業計画や金融機関への説明資料を作成・検討する
- 銀行面談で想定される質問への準備をする
ここで大切なのは、相談、資料作成、面談同席、融資実行後のモニタリングは別の業務だということです。どこまで対応できるかは依頼先と契約内容によって異なります。
銀行・日本政策金融公庫に直接相談するのと何が違う?
融資を申し込む際は、銀行・信用金庫・日本政策金融公庫に直接相談できます。税理士への相談が必須というわけではありません。
| 相談先 | 主に相談できること | 注意点 |
|---|---|---|
| 銀行・信用金庫 | 融資商品、必要資料、審査の流れ、融資条件 | 融資可否は金融機関の審査による |
| 日本政策金融公庫 | 創業融資など公庫の融資制度、申込手続き | 制度要件と審査の確認が必要 |
| 融資支援に対応する税理士 | 財務状況の整理、借入・資金繰り・計画書の準備、説明内容の整理 | 対応範囲や料金は事務所ごとに異なる |
例えば「いつ資金が足りなくなるのか」「借入を増やした後の返済額は妥当か」といった経営判断を整理したいなら、金融機関に行く前に専門家へ相談する価値があります。
税理士への融資相談が役立つ5つの場面
1.創業融資・法人成り後の資金調達
新規開業や法人成りでは、開業資金、当面の運転資金、売上が安定するまでの資金見通しを整理します。自己資金や事業計画の考え方も重要です。
2.既存借入がある会社の追加融資
追加融資を検討するときは、新たに必要な資金額だけでなく、すでに借りている金額、毎月の元本返済額、資金使途、返済原資をまとめて確認します。
3.利益が出ているのに現預金が足りない
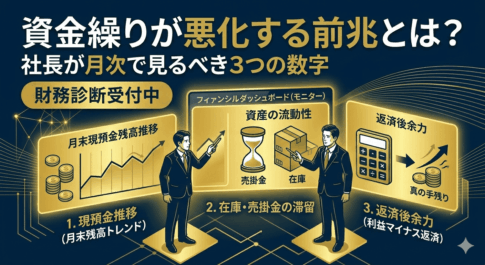
黒字でも、売掛金の回収が遅い、在庫が増えている、借入返済や納税が重いといった理由で現預金が減る場合があります。この場合、融資の前に原因を把握することが大切です。
4.借換えや返済条件の見直しを考えている
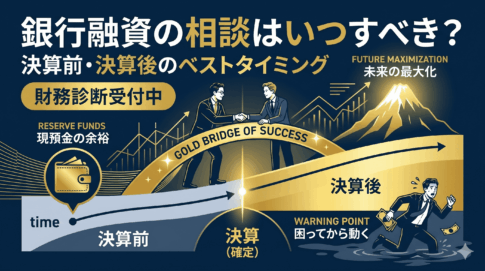
借換えは毎月の返済負担を軽減できる可能性がある一方、返済期間が延びることで総支払利息が増える場合もあります。資金繰りと総返済額の両面で検討しましょう。返済が厳しい場合は、資金が尽きる前に金融機関へ相談することが重要です。
5.銀行への説明資料を整えたい
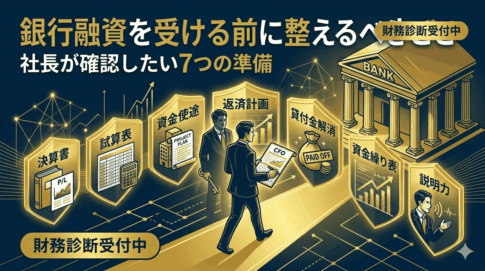
月次試算表、決算書、資金繰り表、借入一覧表の内容が一致していて、資金使途と返済計画を社長自身の言葉で説明できるようにすることが役立ちます。
融資に強い税理士の選び方|確認したい6つのポイント
- 融資相談の対応範囲:助言だけか、計画書作成や面談準備まで含むか
- 決算書だけでなく資金繰りも見られるか:預金残高の将来予測まで対応できるか
- 自社の状況への理解:創業・成長・資金繰り悪化など、課題に合う経験があるか
- 料金体系:単発、月額、資料作成、成功報酬などの範囲が明確か
- 融資後のサポート:借入返済や月次管理まで支援するか
- 説明の誠実さ:融資成功や特定の条件を安易に保証しないか
認定経営革新等支援機関は、税務・金融・企業財務に関する専門知識や支援経験などの要件に基づく認定制度です。ただし、認定を受けていることだけで融資の承認や支援品質が保証されるわけではありません。必要に応じて認定状況と具体的な支援内容を確認しましょう。
税理士への融資相談の費用はいくら?
税理士への融資相談費用に全国共通の料金表はありません。単発相談なのか、事業計画書の作成や面談準備を含むのか、継続して資金繰りを見ていくのかで金額は変わります。
| 相談・支援の形 | 費用の考え方 | 確認すべきこと |
|---|---|---|
| 単発相談 | 時間単位の相談料金 | 資料の事前確認や相談後の対応を含むか |
| 事業計画書・資金繰り表の作成 | 作成する資料・作業量に応じた見積り | 修正回数、面談準備の有無 |
| 融資申込支援 | 着手金・固定報酬・成功報酬等、契約により異なる | 報酬発生条件、別途費用、担当業務 |
| 経営財務顧問・社外CFO | 月額の継続契約 | 月次管理、金融機関対応の範囲 |
費用だけで判断せず、「何が納品されるか」「どの段階まで一緒に対応するか」を事前に確認しましょう。
当事務所・株式会社Tの相談窓口
単発で現在の数字や融資方針を整理したい方には、スポット相談60分33,000円(税込)をご案内しています。資金繰り・融資・役員報酬を継続的に相談したい場合は経営財務顧問、金融機関対応や資金調達に深く関与する場合は株式会社Tの融資支援・社外CFOサービスをご案内しています。
株式会社Tの戦略的財務診断は50,000円(税別、税込55,000円)/60分です。具体的な支援範囲は事前に確認します。
税務顧問・経営財務顧問・社外CFOの違い
| 区分 | 中心となる支援 | 向いている相談 |
|---|---|---|
| 税務顧問 | 税務・経理・決算申告の土台づくり | 月次経理、試算表、税務申告を整えたい |
| 経営財務顧問 | 税務に加え、資金繰り・融資・役員報酬などの判断支援 | 毎月お金の見通しを相談したい |
| 社外CFO(株式会社T) | 資金調達・銀行対応・財務戦略・投資判断まで深い関与 | 経営判断を継続的に伴走してほしい |
通常の税務顧問に融資支援がすべて含まれるとは限りません。契約内容ごとに区分して考えることが大切です。
融資相談の前に用意すると役立つ資料
- 直近の決算書(可能であれば2〜3期分)
- 最新の試算表
- 借入一覧表・返済予定表
- 預金残高と今後の入出金予定
- 融資で使いたい資金の内訳と金額の根拠
- 売上・利益の見通し、設備投資なら見積書など
すべてが揃っていなくても相談は始められます。足りない資料を確認し、どこから整理すべきかを明確にすることも相談の目的です。
税理士への融資相談でよくある質問
Q. 顧問税理士がいなくても融資相談できますか?
対応している事務所であれば可能です。スポット相談に対応しているか、事前に確認してください。
Q. 税理士に相談すれば融資は必ず通りますか?
いいえ。融資の可否や条件は金融機関が審査・判断します。専門家は財務資料や事業計画などの準備を支援する立場です。
Q. 日本政策金融公庫の創業融資も相談できますか?
創業計画や資金繰りの相談に対応する税理士はいます。ただし、公庫の融資条件や審査については公庫の案内も確認しましょう。
Q. 税理士と融資コンサルタントは何が違いますか?
税理士は税務・会計の専門職ですが、融資支援への関与度は事務所ごとに異なります。融資コンサルタントも提供内容や経験に幅があるため、肩書より具体的な業務範囲を確認しましょう。
Q. 資金繰りが苦しくなってからでも相談できますか?
相談は可能ですが、選択肢が狭まることがあります。返済や支払に不安が出た段階で、早めに金融機関と相談することが重要です。
Q. 認定支援機関でなければ融資相談はできませんか?
一般的な融資相談に必ずしも認定は必要ありません。一方、制度によって認定支援機関の関与が要件となる場合があるため、利用予定の制度の条件を確認しましょう。
まとめ|融資相談は税理士にできる。ただし支援範囲の確認が重要
税理士への融資相談は、決算書・試算表・借入一覧表・資金繰り表を使って、金融機関へ説明する材料を整理したい場合に役立ちます。最初に「何を相談したいのか」「どの資料を作ってほしいのか」「融資後も支援が必要か」を考えると、相談先を選びやすくなります。
大切なのは、融資を受けること自体ではなく、会社の現預金を守り、返済を続けながら事業を成長させることです。
まず、会社の数字と融資方針を整理したい方へ
一度だけのご相談から、毎月の資金繰り管理、株式会社Tによる財務診断・融資支援まで、課題に応じた窓口をご案内しています。
スポット相談(60分・税込33,000円)戦略的財務診断を見る
※財務診断・社外CFOおよび融資支援は株式会社Tが提供します。融資実行・審査結果は保証しません。