現預金最大化とは、会社と社長に残る現金を持続的に増やし、経営の選択肢を広げる考え方です。
「利益は出ているはずなのに、なぜか会社にも自分にもお金が残らない」
「売上は増えているのに、銀行口座の残高がなかなか増えない」
このような悩みを持つ経営者は少なくありません。
会社経営では、売上を増やすことも、利益を出すことも、節税することも大切です。
しかし、本当に重要なのは、 最終的に会社と社長の手元へどれだけ現金が残り、 次の経営判断を自由にできる状態になっているか だと私は考えています。
私はこの考え方を 「現預金最大化」 と呼んでいます。
この記事では、現預金最大化とは何か、 そして実現するために必要な6つの経営領域を、 中小企業・ひとり社長向けに分かりやすく解説します。
この記事で分かること
- 現預金最大化とは何か
- 利益が出ても現金が増えない理由
- 現預金最大化を実現する6つの経営戦略
- 資金繰り・運転資金・税金・融資の考え方
- 投資・採用・返済を判断するときの基準
- 社長が毎月確認したい数字
現預金最大化とは?「節税」や「利益最大化」との違い
現預金最大化とは、 単に税金を減らすことではありません。
また、決算書上の利益を最大にすることだけでもありません。
会社経営では、
- 利益
- 法人税・所得税・消費税
- 社会保険料
- 役員報酬
- 売掛金・在庫
- 銀行借入
- 借入返済
- 設備投資
- 採用
など、さまざまなお金が同時に動きます。
例えば100万円節税できたとしても、 そのために300万円の不要な支出をしていれば、 会社の現金は200万円減ってしまいます。
一方で、必要な税金を支払ったとしても、 十分な利益と現預金を残し、 融資余力まで確保できているのであれば、 会社の財務体質は強くなります。
つまり、
「税金がいくら減ったか」ではなく、 「すべての取引が終わったあとに、会社と社長へいくら現金が残ったか」
で経営を見るのが現預金最大化です。
なぜ利益が出ても現預金は増えないのか
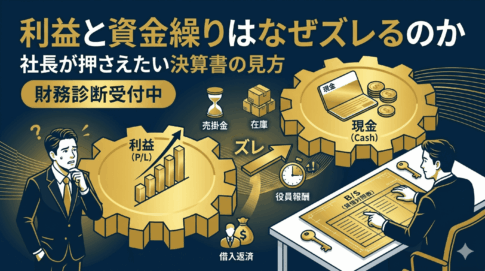
現預金最大化を理解するうえで、 最初に押さえておきたいのが 利益と現金は同じではない ということです。
例えば、
- 売上を計上したが、売掛金がまだ入金されていない
- 在庫を大量に仕入れた
- 銀行借入の元本を返済した
- 設備投資を行った
- 法人税や消費税を支払った
といった場合、 決算書では利益が出ていても現預金は増えないことがあります。
そのため、 利益だけを見て会社の資金状態を判断することはできません。
利益と現金のズレについては、 「利益とキャッシュフローの違い|黒字でも現金が増えない理由」 で詳しく解説しています。
さらに、黒字でも現金が残らない原因を詳しく知りたい方は、 「利益は出ているのに現金が残らない7つの理由」 もご覧ください。
現預金最大化を実現する6つの経営戦略
現預金最大化は、 一つの節税策や一つの財務テクニックで実現するものではありません。
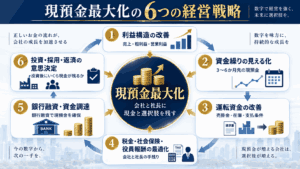
私は、次の6つの領域を バラバラではなく、一体で考えること が重要だと考えています。
- 利益構造の改善
- 資金繰りの見える化
- 運転資金の改善
- 税金・社会保険・役員報酬の最適化
- 銀行融資・資金調達
- 投資・採用・返済の意思決定
1.利益構造の改善|売上ではなく「残る利益」を増やす
現預金を増やすための出発点は、 本業で利益を生み出すことです。
ただし、売上だけを増やせばよいわけではありません。
売上を増やすために、 仕入・外注費・人件費・広告費などがそれ以上に増えれば、 会社に残る利益は減ってしまいます。
そこで毎月、
- 売上高
- 粗利益・粗利率
- 営業利益
- 固定費
- 商品・サービス別の採算
を確認します。
大切なのは、 「いくら売ったか」ではなく、「その売上からいくら残ったか」 です。
社長が毎月確認したい数字については、 「社長が毎月見るべき数字7選」 でも詳しく解説しています。
2.資金繰りの見える化|3~6か月先の現預金を見る
現在の銀行口座にお金があるからといって、 会社の資金繰りが安全とは限りません。
数か月後には、
- 法人税・消費税
- 賞与
- 借入返済
- 設備投資
- 社会保険料
など、大きな支払いが予定されているかもしれません。
そこで必要になるのが 資金繰り表です。
現預金最大化では、
「今いくらあるか」だけではなく、 「3か月後・6か月後にいくら残るか」
を確認します。
例えば現在2,000万円の現預金があっても、 3か月以内に納税・賞与・設備投資などで 1,500万円の支払いが予定されているのであれば、 現在の残高だけを見て安心することはできません。
そのため、 未来の現預金まで見える状態 をつくることが重要です。
資金繰り表については、 「中小企業が資金繰り表を毎月作るべき理由」 をご覧ください。
また、中小企業基盤整備機構が運営する J-Net21「資金繰り表を活用する」 でも、資金繰り表の考え方が紹介されています。
3.運転資金の改善|利益を早く現金へ変える
利益が出ているのに現金が残らない会社では、 売掛金や在庫に現金が固定されていることがあります。
例えば、売上が増えても入金まで3か月かかれば、 その間の給与・外注費・仕入などを 会社が立て替える必要があります。
在庫も同じです。
商品を仕入れた時点で現金は出ていきますが、 販売されるまで現金には戻りません。
そこで、
- 入金サイトを短くできないか
- 前金や着手金を受け取れないか
- 請求書発行を早められないか
- 回収が遅れている売掛金はないか
- 過剰在庫を抱えていないか
- 仕入先への支払条件を見直せないか
を確認します。
つまり、 利益率を改善することと同じくらい、 利益を現金へ変える速度を上げることも重要 です。
4.税金・社会保険・役員報酬|会社と社長を一体で考える
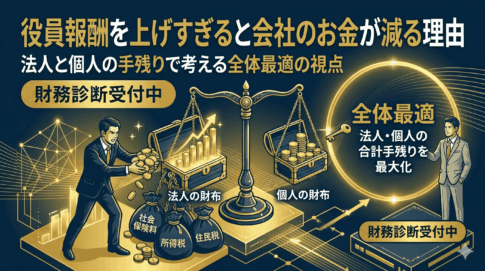
中小企業、特にひとり社長の場合、 会社のお金と社長個人のお金は密接につながっています。
例えば役員報酬を増やせば、 会社の法人税は減る可能性があります。
一方で社長個人では、
- 所得税
- 住民税
- 社会保険料
の負担が増える可能性があります。
逆に役員報酬を低くしすぎれば、 会社には現金が残っても、 社長個人の生活資金が不足することがあります。
そのため現預金最大化では、
法人税だけではなく、 会社と社長個人を合わせて最終的にいくら残るか
で判断します。
節税についても同じです。
税額だけを見て判断するのではなく、 節税策を実行した後に現預金がいくら残るか まで確認します。
詳しくは、 「法人節税の優先順位|税金だけでなく会社に現金を残す方法」 をご覧ください。
5.銀行融資・資金調達|現金を厚くして経営の自由を守る
現預金最大化では、 借金をゼロにすること自体を目的にはしません。
一方で、 必要以上に借入を増やすことを勧めているわけでもありません。
つまり重要なのは、 借入の有無ではなく、会社に必要な現預金を確保できているか という点です。
必要であれば銀行融資も活用し、 会社に十分な現預金を確保します。
現金が十分にあれば、
- 売上が一時的に落ちても耐えられる
- 採用のチャンスを逃さない
- 設備投資を行える
- 入金遅延にも対応できる
- 条件の悪い仕事を無理に受けなくてよい
という経営上の選択肢を持てます。
だからこそ、
「借入金はいくらあるか」だけではなく、 「借入によって会社にどれだけ現金と時間を確保できているか」 を見ることが大切です。
無借金経営については、 「無借金経営は本当に安全?借入をしない会社が抱えるリスク」 でも詳しく解説しています。
銀行が決算書のどこを見るのかについては、 「銀行は決算書のどこを見る?」 も参考にしてください。
6.投資・採用・返済|実行後にいくら現金が残るかで決める
会社に現金が増えてくると、 さまざまな選択肢が生まれます。
- 人を採用する
- 設備投資をする
- 広告を増やす
- 新規事業へ投資する
- 借入金を繰上返済する
しかし、 「今払えるから実行する」 だけでは不十分です。
例えば500万円を投資するときは、
- 投資後に現預金はいくら残るか
- 毎月の固定費はいくら増えるか
- 何年で投資を回収できるか
- 売上が計画未達でも耐えられるか
- 自己資金と融資のどちらを使うか
まで確認します。
支出を減らすことが目的ではありません。 将来の現金を増やすために、使うべきところではお金を使う。
これも現預金最大化の重要な考え方です。
現預金最大化で社長が毎月見る3つのポイント
6つの領域すべてを、 社長が毎日細かく確認する必要はありません。
まず毎月確認したいのは、 次の3つです。
- 利益はいくら出ているか
- 現預金はいくらあるか
- 3~6か月先に現預金はいくら残るか
利益だけでは、 会社の資金余力は分かりません。
一方で、現在の現預金残高だけでも、 将来の安全性までは分かりません。
そのため、
利益・現在の現預金・未来の資金繰りをセットで見る
ことが重要です。
現預金最大化ができている会社・できていない会社
| 項目 | できていない会社 | できている会社 |
|---|---|---|
| 利益 | 決算時だけ確認 | 毎月確認する |
| 現預金 | 通帳残高だけ見る | 増減理由まで見る |
| 資金繰り | 不足してから考える | 3~6か月先を予測する |
| 節税 | 税額だけを見る | 実行後の現金を見る |
| 借入 | 借金ゼロを目指す | 必要な現金を確保する |
| 投資 | 払えるかで判断 | 投資後の資金余力で判断 |
現預金最大化は「数字を作ること」ではなく「判断すること」
試算表や資金繰り表を作ること自体が目的ではありません。
重要なのは、 その数字を使って社長が判断すること です。
例えば、
- 利益率が下がっている → 値上げや原価を見直す
- 売掛金が増えている → 回収条件を見直す
- 3か月後に資金不足 → 融資を早めに検討する
- 現預金が十分ある → 採用・投資を検討する
- 返済負担が重い → 借換えや返済計画を見直す
というように、 数字から次の行動を決めます。
そして会社が成長すると、 予算管理・KPI・資金調達・投資判断など、 財務に関する意思決定も複雑になります。
その段階では、 社外CFOという選択肢 も出てきます。
詳しくは、 「年商1億円の会社に社外CFOは必要か?」 をご覧ください。
現預金最大化の第一歩は「見える化」
現預金最大化に、 派手な裏ワザは必要ありません。
まずは毎月、
- 売上
- 粗利益・営業利益
- 現預金残高
- 売掛金・在庫
- 借入金残高・返済額
- 今後の納税額
- 3~6か月先の資金繰り
を確認するところから始めます。
数字が見えるようになると、
- 利益率を改善するべきか
- 借入をした方がよいのか
- 投資しても大丈夫なのか
- 役員報酬を見直した方がよいのか
といった次の判断がしやすくなります。
つまり、 見える化は目的ではなく、意思決定を早めるための手段 です。
まとめ|現預金最大化で会社と社長の選択肢を増やす
現預金最大化とは、 単に節税したり、 決算書上の利益を増やしたりすることではありません。
会社と社長のお金を一体で捉え、 次の6つの領域を設計することです。
- 利益構造を改善する
- 資金繰りを見える化する
- 運転資金を改善する
- 税金・社会保険・役員報酬を最適化する
- 銀行融資・資金調達を活用する
- 投資・採用・返済を現金ベースで判断する
最終的に目指すのは、
十分な現預金を持ち、 社長が「やる・やらない」を自分で選べる会社
です。
現金があれば、 景気悪化に耐えることも、 人を採用することも、 新しい事業へ挑戦することもできます。
一方で、現金が不足していれば、 利益が出ていたとしても、 経営上の選択肢は限られます。
まずは、 利益・現預金・3~6か月先の資金繰り を毎月確認するところから始めてみてください。
会社のお金の流れを一度整理したい方へ
現在の状況に合ったサポートをお選びください
税務・経理を継続的に整えたい方、 一度だけ数字を整理したい方、 経営の財務判断まで継続的に支援してほしい方など、 会社の状況によって必要なサポートは異なります。
※本記事は一般的な経営・財務の考え方を解説したものです。 具体的な税務・融資・投資等の判断は、 会社の業績、決算書、試算表、現預金、借入状況、今後の事業計画等によって異なります。