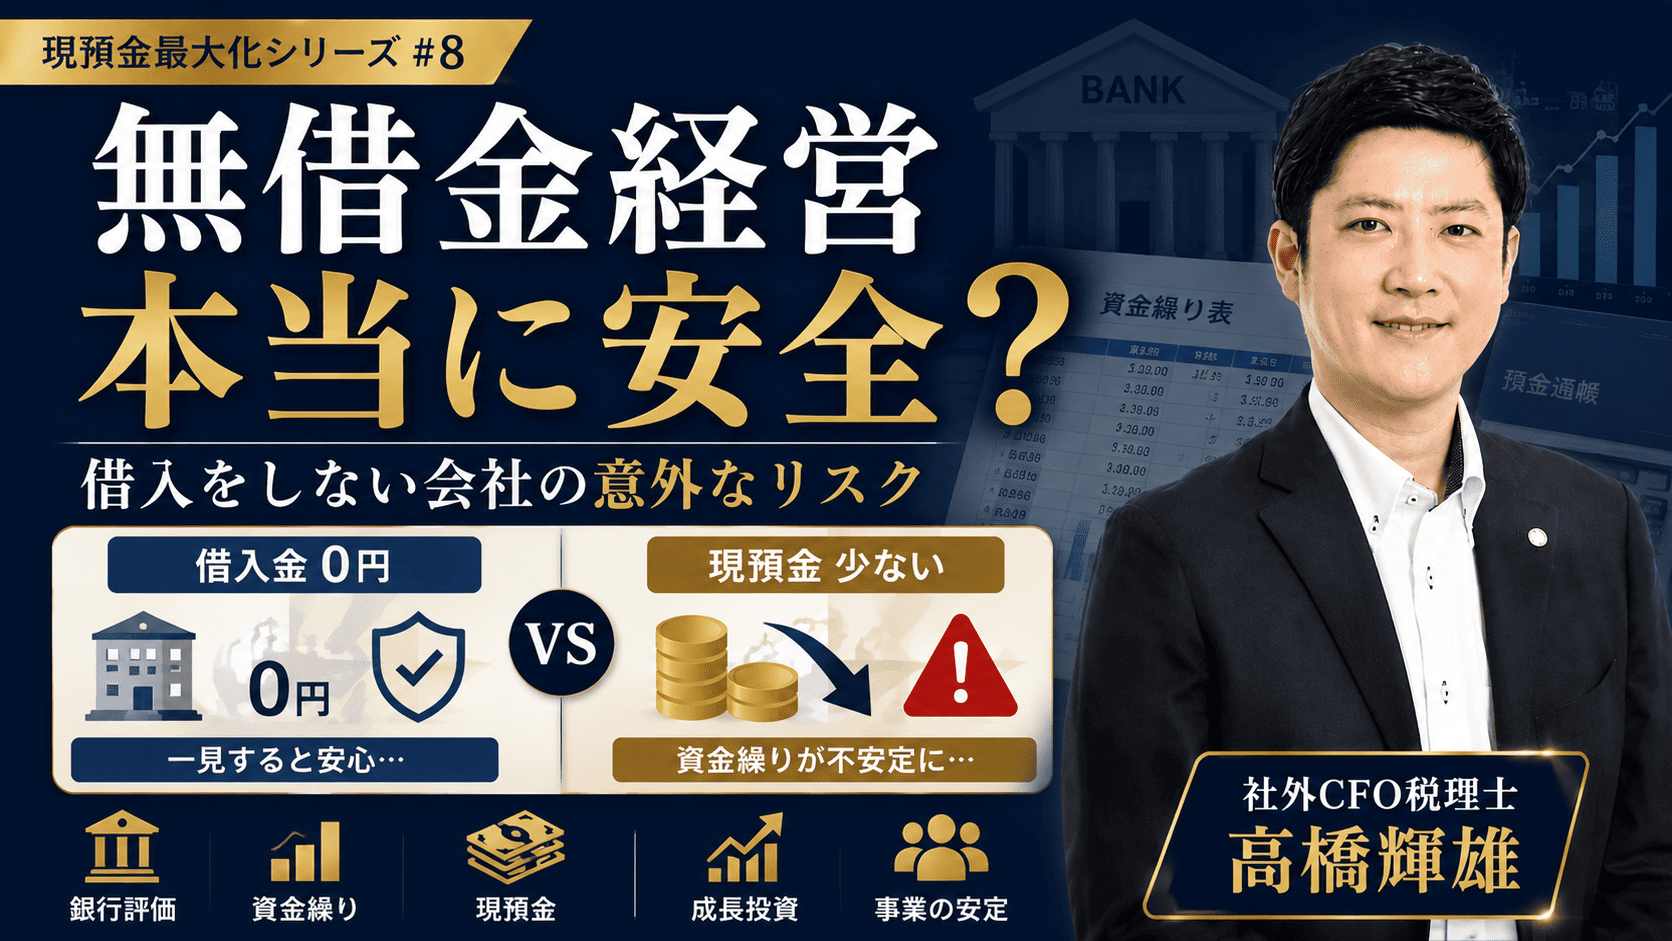
無借金経営は危険なのでしょうか。 「借金はない方がいい」「会社は無借金経営が一番安全だ」 と考える社長は少なくありません。
確かに、無借金経営にはメリットがあります。 借入金がなければ毎月の返済もなく、支払利息も発生しません。
しかし一方で、 無借金経営だからといって、会社が必ず安全とは限りません。
むしろ無借金にこだわるあまり、 手元の現預金を減らしすぎると、 会社の資金繰りが弱くなることがあります。
会社の安全性は 「借金があるか・ないか」だけでは判断できません。
大切なのは、 必要なときに使える現預金が十分にあり、 将来の資金繰りが回る状態になっているかどうかです。
この記事では、 無借金経営は危険といわれる理由、 無借金経営のメリット・デメリット、 借入をしないことで起こり得る5つのリスク、 そして中小企業が借入とどのように付き合うべきかを解説します。
無借金経営とは?まず意味を整理する
無借金経営とは、一般的には 銀行や日本政策金融公庫などの金融機関からの借入金がない状態をいいます。
貸借対照表上に長期借入金や短期借入金がなく、 金融機関への返済義務を負っていない状態です。
一見すると、とても健全な会社に見えます。
もちろん、十分な利益を出し、 豊富な現預金を持ったうえで無借金なのであれば、 財務的に強い会社だといえます。
ただし、 借入金の有無だけを見て会社の安全性を判断することはできません。
例えば、次の2社を比較してみます。
| 項目 | A社 | B社 |
|---|---|---|
| 現預金 | 500万円 | 5,000万円 |
| 借入金 | 0円 | 3,000万円 |
| 現預金-借入金 | 500万円 | 2,000万円 |
A社は形式上、完全な無借金経営です。
一方、B社には3,000万円の借入があります。
しかしB社は、 仮に借入金をすべて返済しても2,000万円の現預金が残ります。
このような状態は、 一般に実質無借金と表現されることがあります。
つまり、
「借入金がある会社=危険」 「無借金の会社=安全」 という単純な話ではありません。
無借金経営は危険?まず5つのメリットを確認
無借金経営は危険だと一方的に考える必要もありません。
十分な現預金を確保できているのであれば、 非常に強い財務体質を作ることもできます。
1.毎月の元本返済がない
借入金がなければ、 当然ながら毎月の元本返済もありません。
そのため、 営業活動から得た現金を返済に回す必要がなくなります。
借入金の元本返済は損益計算書上の経費にはなりませんが、 会社から現金は出ていきます。
その返済負担がないことは、 無借金経営の大きなメリットです。
2.支払利息が発生しない
借入をすれば、通常は利息を支払う必要があります。
無借金であれば、 その支払利息も発生しません。
特に借入金額が大きい場合や金利が上昇している局面では、 利息負担の有無が利益やキャッシュフローに影響します。
3.金利上昇の影響を受けにくい
変動金利で借入をしている会社では、 市場金利が上昇すると借入金利も上がる可能性があります。
無借金であれば、 この金利上昇リスクを直接受けることはありません。
4.金融機関への返済プレッシャーがない
借入金がなければ、 毎月の返済日を意識する必要もありません。
売上が一時的に落ちた場合でも、 「今月の返済をどうするか」というプレッシャーがないことは、 経営者にとって精神的なメリットになる場合もあります。
5.財務内容がシンプルになる
借入金がなければ、 貸借対照表も比較的シンプルになります。
返済予定や借入条件の管理も必要ありません。
そのため、 十分な自己資金を持つ会社が結果として無借金経営になること自体には問題ありません。
無借金経営が危険になる5つのケース
問題なのは、
「無借金であること自体」を経営目標にしてしまうこと
です。
会社の状況によっては、 無借金にこだわることで、 かえって財務の安全性を下げることがあります。
1.手元の現預金を使いすぎて返済する
特に注意したいのが、 借入金を減らすために手元の現金を使いすぎるケースです。
例えば、
- 現預金:3,000万円
- 借入金:2,000万円
の会社があったとします。
社長が、
「借金があるのが嫌だから全部返してしまおう」
と2,000万円を一括返済すると、
- 現預金:1,000万円
- 借入金:0円
になります。
確かに無借金にはなりました。
しかし、 会社が自由に使える現金は 3,000万円から1,000万円へ減っています。
その直後に、
- 売上の減少
- 大口取引先の入金遅延
- 多額の納税
- 設備故障
- 仕入価格の高騰
などが起きれば、 一気に資金繰りが苦しくなる可能性があります。
「借金が減った=会社が安全になった」とは限りません。
2.お金が必要になってから融資を申し込む
「必要になったら、そのとき銀行から借りればいい」 と考える社長もいます。
しかし、融資はいつでも希望通りに受けられるわけではありません。
金融機関は、 会社の業績・財務内容・資金使途・返済可能性などを確認して融資を判断します。
そのため、
- 売上が大きく落ちている
- 赤字が続いている
- 債務超過になっている
- 現預金がほとんどない
- 税金や社会保険料の支払いが滞っている
といった状態になってから融資を申し込むと、 審査が慎重になる可能性があります。
つまり、
会社はお金に困る前の方が、 資金調達の選択肢を持ちやすい
ということです。
銀行が決算書のどこを確認するのかについては、 「銀行は決算書のどこを見る?融資審査で確認されるポイント」 で詳しく解説しています。
3.成長投資のタイミングを逃す
会社を成長させるためには、 先にお金が必要になることがあります。
例えば、
- 新しい社員の採用
- 店舗の出店
- 機械や設備の購入
- 広告宣伝
- システム開発
- 新商品の仕入
- 新規事業への投資
などです。
これらをすべて自己資金だけで行おうとすると、 必要な現金が貯まるまで投資を待たなければならないことがあります。
もちろん、 借入をしてまで無理な投資をするべきではありません。
しかし、 十分な投資効果が期待でき、 返済可能性もあるのであれば、 融資によって投資時期を早めるという選択肢 もあります。
4.急な資金需要に弱くなる
会社経営では、 想定外の支出が発生することがあります。
- 大口取引先の入金が遅れる
- 主要顧客との契約が終了する
- 自然災害や事故が発生する
- 設備が突然故障する
- 仕入価格や人件費が急上昇する
- 税金や賞与など大きな支払いが重なる
こうしたとき、 会社を守るのは「借金がないこと」ではなく、 基本的には手元にある現金です。
無借金でも現預金が少なければ、 少しの売上減少や想定外の支出で 資金繰りが厳しくなる可能性があります。
この意味でも、 無借金経営は危険になることがある と考えておく必要があります。
5.金融機関との関係を作る機会が少なくなる
借入がないからといって、 将来融資を受けられなくなるわけではありません。
ただし、普段から金融機関と取引をしている会社では、
- 決算書を提出する
- 業績を説明する
- 事業計画を共有する
- 設備投資や資金繰りについて相談する
といったコミュニケーションが発生します。
こうしたやり取りを通して、 金融機関側にも会社の事業内容や経営状況を 理解してもらいやすくなります。
必要なときだけ突然相談するよりも、 日頃から会社の状況を説明できる関係を作っておくことは、 資金調達を考えるうえで一つの選択肢になります。
無借金経営は危険でも「借金が多ければよい」わけではない
ここまで読むと、
「それなら借入は多い方がいいのか」
と思う方もいるかもしれません。
もちろん、そうではありません。
借入金には返済義務がありますし、 利息も発生します。
返済能力を超えて借りれば、 会社の資金繰りを圧迫します。
例えば、次のような借入は注意が必要です。
- 赤字補填のための借入を繰り返している
- 返済原資が見えていない
- 借入金の使途が曖昧
- 借入金が増えているのに現預金は増えていない
- 毎月の返済額が利益やキャッシュフローに対して重すぎる
- 短期的な借入で長期間使用する設備を購入している
大切なのは、
「借入があるかどうか」ではなく、 「その借入を会社がコントロールできているか」
です。
無借金経営が危険かどうかは「財務余力」で判断する
会社の安全性を見るときは、 借入金残高だけではなく、 現預金とセットで確認します。
例えば、
- 借入金:3,000万円
- 現預金:5,000万円
であれば、 借入金を返済しても2,000万円の現預金が残ります。
一方で、
- 借入金:0円
- 現預金:300万円
という会社は無借金ですが、 毎月の固定費が500万円かかるのであれば、 決して安心できる状態とはいえません。
そのため私は、 会社の財務を見るときに、
- 現預金はいくらあるか
- 月商に対して何か月分あるか
- 毎月どれくらい現金が出ていくか
- 借入金はいくらあるか
- 毎月いくら返済しているか
- 3~6か月先にいくら現金が残るか
を総合的に確認することをおすすめしています。
借入を検討するときに社長が確認したい7つの数字
実際に借入を検討する場合は、 最低限、次の7つを確認しておきたいところです。
- 現在の現預金残高
- 毎月の売上高
- 毎月の固定費
- 既存借入金の残高と返済額
- 今後の法人税・消費税などの納税予定
- 今後の設備投資・採用・賞与などの支出予定
- 3~6か月先の資金繰り
これらを確認すると、
- 今、本当に借りる必要があるのか
- いくら程度なら返済できるのか
- 借入後に十分な現預金を確保できるのか
が見えやすくなります。
借入は「借りられる金額」ではなく 「返せる金額」で考える。
銀行が貸してくれる金額と、 会社が無理なく返せる金額は 必ずしも同じではありません。
無借金経営にこだわる前に資金繰り表を作る
借入をするか返済するかを考えるのであれば、 資金繰り表を作ることをおすすめします。
例えば現在の預金残高だけを見て、
「今は1,500万円あるから大丈夫」
と思っていても、 3か月後に、
- 消費税500万円
- 法人税300万円
- 賞与400万円
- 設備投資500万円
が予定されていれば、 状況は大きく変わります。
資金繰り表を作れば、 こうした将来の支出も含めて、
「いつ現金が足りなくなる可能性があるのか」
を事前に把握できます。
詳しくは、 「中小企業が資金繰り表を毎月作るべき理由」 をご覧ください。
利益が出ていても現金が増えるとは限らない
借入を考える際には、 利益と現金の違いについても理解しておく必要があります。
会社に利益が出ていても、
- 売掛金が増えている
- 在庫が増えている
- 設備投資をした
- 借入金を返済した
- 税金を支払った
などの理由で、 現預金が減ることがあります。
そのため、 「黒字だから借入は必要ない」とも限りません。
黒字なのに現金が残らない原因については、 「利益は出ているのに現金が残らない7つの理由」 でも詳しく解説しています。
社長は借入金と現預金を毎月セットで見る
借入金については、 決算のときだけ見るのではなく、 毎月確認することをおすすめします。
具体的には、
- 現預金残高
- 借入金残高
- 毎月の返済額
- 営業利益
- 数か月先の資金繰り
をセットで確認します。
毎月見るべき経営数字については、 「社長が毎月見るべき数字|利益・現預金・資金繰りの確認ポイント」 でも詳しく解説しています。
現預金最大化では「借入も経営手段の一つ」と考える
私は、 会社経営で重要なのは 借金をゼロにすることそのものではないと考えています。
会社と社長に十分な現金を残し、 経営の選択肢を増やすこと。
これが、 私が考える「現預金最大化」です。
そのため、 借入も経営手段の一つとして考えます。
もちろん、 必要のない借入を無理に増やす必要はありません。
余裕資金が十分にあり、 今後の投資予定もなく、 安定して現金を生み出せるのであれば、 借入金を減らしていくことも合理的です。
一方で、
「借金ゼロにしたい」
という理由だけで 会社の現預金を使い切ってしまえば、 本来の目的と逆になってしまいます。
借入は目的ではなく手段です。
節税も融資も投資も、 会社と社長に現金を残し、 経営の選択肢を増やすために活用するものだと考えています。
現預金最大化の考え方については、 「現預金最大化とは?会社と社長にお金を残す6つの経営戦略」 をご覧ください。
まとめ|無借金経営は危険?大切なのは十分な現預金
無借金経営は危険なのか。
結論として、 無借金経営そのものが危険なわけではありません。
無借金経営には、
- 元本返済がない
- 利息負担がない
- 金利上昇の影響を受けにくい
といったメリットがあります。
十分な現預金を確保した結果として 無借金になること自体は、 非常に良い状態です。
しかし、
「借金がない会社=安全な会社」 とは限りません。
無借金にこだわりすぎると、
- 手元の現預金を減らしすぎる
- 業績悪化後に融資を申し込むことになる
- 成長投資のタイミングを逃す
- 急な資金需要に対応できない
- 金融機関との関係を作る機会が少なくなる
といった問題が起きる可能性があります。
つまり、 無借金経営は危険になる場合もある ということです。
会社の安全性を判断するときは、 借入金の有無ではなく、
十分な現預金があり、 今後の資金繰りも回る状態になっているか
を見ることが重要です。
目指したいのは、 単なる無借金経営ではありません。
必要なときに投資でき、 売上が落ちても耐えられ、 経営者が選択肢を持てる会社 です。
そのために、 現預金・借入金・利益・資金繰りを毎月確認しながら、 自社にとって適切な借入水準を考えていきましょう。
借入を減らすべきか、現金を残すべきか迷っている方へ
会社の財務状態を数字から整理します
決算書・試算表・現預金・借入状況・返済額などを確認し、 現在の財務余力と今後見るべき数字を整理する 「戦略的財務診断」をご用意しています。