「決算書では利益が出ているのに、なぜか通帳の残高が増えていない」
中小企業の社長から、非常によくお聞きする悩みです。
売上も利益も前年より増えている。それなのに、税金や借入金の返済が近づくたびに、会社のお金が足りるか不安になる。
これは、会計上の利益と、実際の現金の増減が一致しないために起こります。
利益は「一定期間の経営成績」であり、現金は「今すぐ支払いに使えるお金」です。
利益が出ていても、売掛金や在庫が増えたり、借入金の元本返済や設備投資が多かったりすれば、会社の現金は減ります。帳簿上は黒字でも、支払いに必要な資金が不足する「黒字倒産」が起こることさえあります。
この記事では、利益が出ているのに現金が残らない7つの理由と、原因を見つけるために確認すべき数字、現金を残すための改善手順を、社外CFO税理士が分かりやすく解説します。
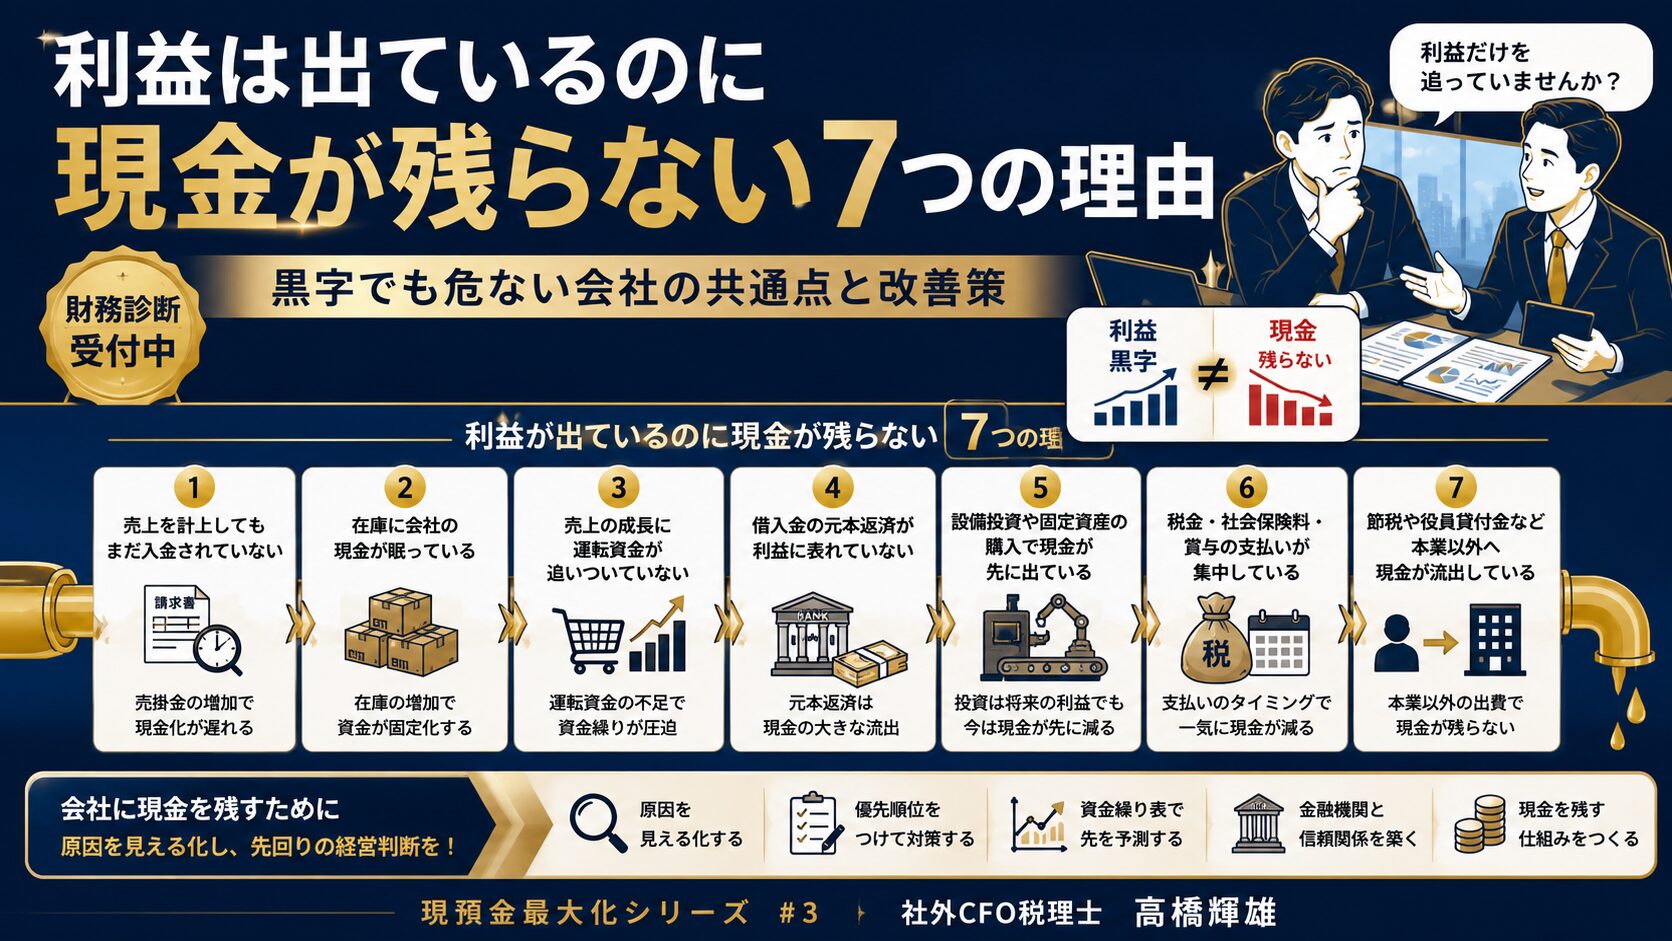
この記事の結論|現金が残らない7つの理由
- 売上を計上しても、まだ入金されていない
- 在庫に会社の現金が眠っている
- 売上の成長に運転資金が追いついていない
- 借入金の元本返済が利益に表れていない
- 設備投資や固定資産の購入で現金が先に出ている
- 税金・社会保険料・賞与の支払いが集中している
- 節税や役員貸付金など、本業以外へ現金が流出している
無料診断
利益は出ているのに現金が残らない原因を、3分で確認してみませんか?
現金が残らない原因は、売掛金、在庫、借入返済、納税、投資、役員報酬など、会社によって異なります。まずは無料診断で、自社の「お金が残る力」と優先して見直すべき領域を確認してみてください。
登録不要・入力データは保存されません
利益と現金は、なぜ一致しないのか?
利益は、一定期間に発生した売上から、その売上を得るために必要となった費用を差し引いて計算します。
一方、現金は実際の入金と出金によって増減します。
たとえば、商品やサービスを提供して100万円の売上を計上しても、入金が2か月後であれば、その時点では利益だけが増え、現金は増えていません。
反対に、借入金の元本を返済した場合、現金は減りますが、元本返済は費用ではないため、利益は減りません。
| 取引 | 利益への影響 | 現金への影響 |
|---|---|---|
| 掛け売上を計上する | 売上・利益が増える | 入金までは増えない |
| 在庫を仕入れる | 売れるまでは全額が費用にならない | 支払時に減る |
| 借入金の元本を返済する | 費用にならない | 返済額だけ減る |
| 設備を購入する | 減価償却で複数年に分かれる場合がある | 購入時に大きく減る場合がある |
したがって、損益計算書だけを見ても、なぜ預金残高が増えないのかは十分に分かりません。貸借対照表の増減、借入金の返済、設備投資、納税予定まで確認する必要があります。
利益が出ているのに現金が残らない7つの理由
理由1.売上を計上しても、まだ入金されていない
最も多い原因は、売上と入金のタイミングのズレです。企業間取引では、商品やサービスを提供した後、翌月末や翌々月末に代金が入金されることが一般的です。
会計上は商品やサービスを提供した時点で売上を計上します。そのため、損益計算書には利益が出ていても、通帳にはまだお金が入っていない状態が生じます。売上が急増したときほど、売掛金も大きくなりやすいため注意が必要です。
確認する数字:
売掛金残高、売上債権回転期間、得意先別の入金予定、滞留債権
改善策:請求書の発行を早める、前受金や着手金を設定する、入金サイトを短縮する、未入金を毎月確認する、といった対策が考えられます。
理由2.在庫に会社の現金が眠っている
在庫は、現金が商品や材料へ姿を変えたものです。商品を仕入れた時点では現金が出ていきますが、売れていない在庫は棚卸資産として貸借対照表に残り、すぐに全額が費用になるわけではありません。
そのため、利益は出ていても、在庫が増え続ければ現金は減ります。「いつか売れるだろう」と過剰在庫を放置すると、保管費用、廃棄、値下げなどの追加負担も生じます。
確認する数字:
棚卸資産残高、在庫回転期間、商品別の滞留期間、不良在庫・過剰在庫
改善策:発注量を見直す、商品ごとの回転率を確認する、滞留在庫を処分する、受注後に仕入れる仕組みへ変更するなど、在庫を現金化する速度を高めます。
理由3.売上の成長に運転資金が追いついていない
売上が伸びている会社ほど、資金繰りが苦しくなることがあります。売上を増やすためには、仕入れ、外注費、人件費、広告費などを先に支払い、その後に売上代金を回収するケースが多いためです。
たとえば、外注費を月末に支払い、売上代金は2か月後に入金される場合、その間の資金を会社が立て替えなければなりません。この立替資金が運転資金です。
売上が2倍になると、利益だけでなく売掛金や在庫、先行支出も増えるため、成長に必要な現金が急増する場合があります。
確認する数字:
売掛金+在庫-買掛金、入金サイトと支払サイト、売上増加時の必要運転資金
改善策:入金を早く、支払いを適正な範囲で遅くすることが基本です。急成長する前に必要運転資金を試算し、自己資金だけで不足する場合は早めに融資を検討します。
理由4.借入金の元本返済が利益に表れていない
借入金の返済には、元本と利息があります。利息は費用として利益を減らしますが、元本返済は貸借対照表上の借入金を減らす取引であり、費用にはなりません。
そのため、年間500万円の利益が出ていても、借入金の元本を年間700万円返済していれば、他の条件が同じなら現金は減ります。この「利益と返済額の逆転」は、通帳残高が増えない会社で非常によく見られます。
確認する数字:
年間元本返済額、簡易キャッシュフロー、毎月返済額、返済後の預金残高
改善策:返済期間の見直し、借換え、複数借入の整理、新規融資による運転資金の確保などを検討します。繰上返済は、返済後にも十分な現金が残るかを確認してから判断します。
理由5.設備投資や固定資産の購入で現金が先に出ている
機械、車両、パソコン、店舗設備などを現金で購入すると、購入時に会社の現金が減ります。一方、一定の固定資産は購入額を一度に費用にするのではなく、耐用年数に応じて減価償却費として配分します。
たとえば、500万円の設備を現金で購入しても、その年度の費用となる減価償却費が100万円であれば、現金は500万円減る一方、利益は100万円しか減らないというズレが生じます。
敷金、保証金、長期前払費用なども、支払時に現金が出ても、その年度の費用にならないことがあります。
確認する数字:
固定資産の取得額、減価償却費、敷金・保証金、投資後の最低預金残高
改善策:投資の必要性と回収期間を確認し、現金購入、融資、リースのどれが資金繰りに適しているか比較します。
理由6.税金・社会保険料・賞与の支払いが集中している
利益が出れば、法人税や地方税などの支払いが発生します。また、消費税、源泉所得税、社会保険料、賞与などは、損益計算上の時期と実際の支払時期が一致しないことがあります。
特に消費税は、預金口座に入った売上代金の中に、将来納付する金額が含まれています。現在の通帳残高をすべて自由に使えるお金だと考えると、納税時に資金不足となる可能性があります。
確認する数字:
法人税・消費税の納税見込、社会保険料、賞与、源泉所得税、支払予定月
改善策:毎月、納税見込額を資金繰り表へ入れ、必要に応じて納税資金を別口座へ移します。決算後ではなく、決算3か月前から利益と納税額を予測することが大切です。
理由7.節税や役員貸付金など、本業以外へ現金が流出している
利益が出ているのに現金が残らない会社では、本業以外の支出も確認する必要があります。
- 節税だけを目的に不要な商品や保険へ支出している
- 役員や関係会社への貸付金が増えている
- 仮払金や立替金が精算されていない
- 必要以上に借入金を繰上返済している
- 配当や役員報酬の支払いが会社の資金力に対して大きい
- 事業に使っていない資産を保有している
これらの中には、利益を減らさずに現金だけを減らすものがあります。また、節税のために100万円を使い、税金が30万円減ったとしても、会社の現金は差し引き70万円減ります。
確認する数字:
役員貸付金、仮払金、関係会社貸付金、保険積立金、前払費用、臨時支出
改善策:「税金が減るか」ではなく、「支出後に会社へいくら現金が残るか」を基準に判断します。役員貸付金などがある場合は、返済計画を作り、増加を止める仕組みも必要です。
利益500万円でも現金が250万円減る例
利益と現金のズレを、簡単な例で確認してみましょう。
| 内容 | 現金への影響 |
|---|---|
| 税引前利益 | +500万円 |
| 売掛金の増加 | -300万円 |
| 在庫の増加 | -100万円 |
| 現金支出を伴わない減価償却費を加算 | +60万円 |
| 借入金の元本返済 | -180万円 |
| 設備投資 | -150万円 |
| 法人税等の納付 | -80万円 |
| 現金の増減 | -250万円 |
この例では、損益計算書上は500万円の利益が出ています。しかし、売掛金や在庫の増加、借入金返済、設備投資、納税を反映すると、現金は250万円減っています。
利益と預金残高だけを比較するのではなく、利益が何に姿を変えたのかを貸借対照表と資金繰りから確認することが重要です。
※分かりやすくするために単純化した例です。実際のキャッシュフロー計算では、買掛金など他の増減も考慮します。
現金が残らない原因を見つけるチェックリスト
直近2期の貸借対照表と、毎月の試算表を並べて、次の項目を確認してみてください。
- 売上の伸び以上に売掛金が増えていないか
- 長期間動いていない在庫がないか
- 入金より仕入れ・外注費の支払いが先になっていないか
- 年間利益より借入金の元本返済額が大きくないか
- 設備投資を自己資金だけで賄っていないか
- 法人税・消費税の納税予定を把握しているか
- 役員貸付金・仮払金・前払費用が増えていないか
- 節税のための支出後に、預金がいくら残るか確認しているか
- 3か月から6か月先の預金残高を予測できているか
一つでも即答できない項目があれば、利益だけでなく現金の流れを確認する余地があります。
チェックリストに当てはまった方へ
利益と現金のズレは、1つの原因だけで起きているとは限りません。売掛金、在庫、返済、納税、投資、数字の見える化などをまとめて確認すると、改善の優先順位が見えやすくなります。
会社に現金を残すための7つの改善手順
1.資金繰り表を作り、3か月先まで見えるようにする
最初に行うべきことは、将来の入金と支払いを時系列で並べることです。現在の預金残高ではなく、納税、返済、賞与、投資を反映した後に、3か月から6か月先の預金がいくら残るかを確認します。
2.売掛金と在庫を現金化する速度を上げる
売掛金と在庫は、利益が現金へ変わる途中にある資産です。回収日を早め、滞留債権を減らし、在庫回転を改善することで、新たに借入をしなくても現金が増える場合があります。
3.売上増加に必要な運転資金を先に計算する
大型案件の受注、採用、広告投資などを行う前に、入金までの先行支出を計算します。成長に必要な運転資金が不足する場合は、受注後ではなく、業績や資金に余裕があるうちに金融機関へ相談します。
4.返済額を会社の稼ぐ力に合わせる
毎月の返済額が大きすぎる場合、利益を出しても現金が増えません。年間返済額と簡易キャッシュフローを比較し、必要に応じて返済期間、借換え、据置期間などを金融機関へ相談します。
5.投資は「支出後の最低預金残高」で判断する
設備投資、採用、広告などは、投資効果だけでなく、実行後に会社へいくら現金が残るかを確認します。自己資金をすべて使うのではなく、投資効果が長期間に及ぶ場合は長期融資で支払いを平準化することも検討します。
6.納税と節税を資金繰りの中で考える
納税額を早めに予測し、納税後の預金残高を確認します。節税策は税額の減少だけでなく、現金支出、将来の課税、融資評価、事業への効果を含めて判断します。
7.必要な現預金の最低ラインを決める
預金残高がいくらあれば安全かは、会社によって異なります。固定費、借入返済、納税、売上変動を踏まえ、会社として下回ってはいけない最低預金残高を決め、そのラインを下回る前に対策を行える仕組みにします。
黒字でも現金がなければ会社は支払いを続けられない
会社が倒産する直接的な原因は、損益計算書上の赤字そのものではなく、支払日に必要な現金を用意できないことです。
反対に、一時的に赤字であっても、十分な現預金があり、回復までの資金計画を立てられる会社は、事業を継続できます。
もちろん、長期的には本業で利益を出すことが不可欠です。しかし、利益を出すことと、その利益を現金として残すことは別の経営課題です。
利益は経営の成果ですが、現金は会社が次の一手を選ぶための体力です。
利益が出ているのに現金が残らない状態は、現預金最大化で解決する
現預金最大化とは、単に節税をすることでも、借入を増やすことでもありません。
利益構造、資金繰り、運転資金、税金・社会保険、銀行融資、投資判断を一体で考え、会社と社長個人に残る現金を持続的に増やす経営設計です。
利益が出ているのに現金が残らない場合、原因は一つとは限りません。売掛金、在庫、返済、投資、納税、役員貸付金などを横断して確認し、最も影響の大きい原因から順番に改善する必要があります。
どの領域から改善すべきか、まず現在地を確認する
現預金最大化では、利益率だけでなく、現預金の厚み、資金回収、借入・銀行対応、数字の見える化を一体で確認します。無料診断では、5つの領域を100点満点で確認し、優先して見直すべきポイントを整理できます。
まとめ|利益が何に変わったのかを確認する
利益が出ているのに現金が残らない主な理由は、次の7つです。
- 売上を計上しても、まだ入金されていない
- 在庫に現金が眠っている
- 成長に必要な運転資金が増えている
- 借入金の元本返済が利益に表れていない
- 設備投資などで現金が先に出ている
- 税金・社会保険料・賞与の支払いが集中している
- 節税や役員貸付金など、本業以外へ現金が流出している
通帳残高が増えないときに、単純に「利益が少ないから」と判断してはいけません。利益が売掛金、在庫、固定資産、借入返済、納税などのどこへ変わったのかを確認することが必要です。
まずは、直近2期の貸借対照表を比較し、3か月先までの資金繰り表を作るところから始めてみてください。
利益が現金として残らない原因を整理したい社長様へ
利益が出ているのに預金が増えない場合、原因は会社によって異なります。まずは無料診断で現在地を確認し、必要に応じて、スポット相談や財務診断で具体的な改善策を整理してください。
参考資料