社外CFOの費用相場は月額いくらなのでしょうか? 中小企業が社外CFOを検討するとき、最初に気になるのは料金と、その金額でどこまで依頼できるかという点です。
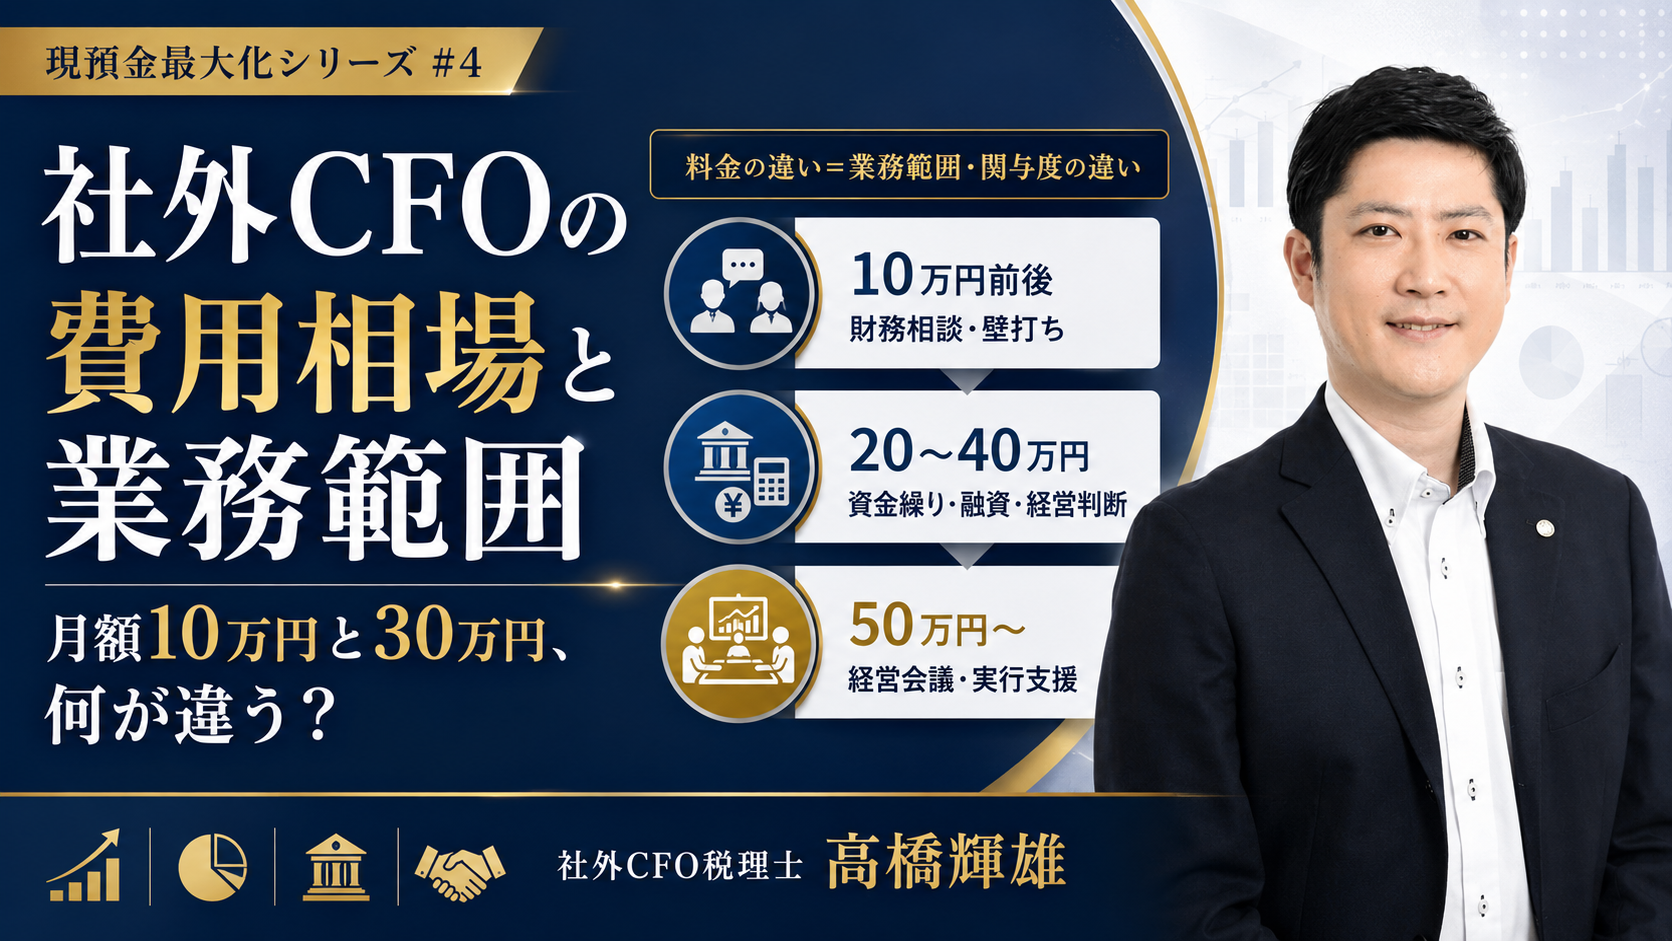
社外CFOの費用は、月額10万円前後の相談型から、月額30万円程度の継続的な財務支援、さらに月額50万円以上の実行支援型まで幅があります。これらは公的に定められた料金ではなく、依頼内容や関与頻度によって異なる比較のための目安です。
大切なのは、社外CFOの費用を「CFOという肩書」だけで比べないこと。月1回の財務相談と、資金繰りの予測・銀行対応・投資判断・経営会議への参加では、必要な時間も役割も異なります。
この記事では、社外CFOの費用相場と料金帯別の業務範囲、税理士・経営財務顧問との違い、費用対効果、導入を判断するポイントを税理士・社外CFOの視点で整理します。
この記事の結論
社外CFOの費用は、相談中心なら月額10万〜30万円程度、継続的な財務戦略支援なら月額20万〜40万円程度、高度な実務関与なら月額50万円以上になることもあります。ただし料金帯は重なり、必ずしも高いほど自社に適するとは限りません。
「何を任せたいか」「どの資料を誰が作るか」「意思決定にどこまで関与するか」を明確にして比較することが重要です。
社外CFOの費用相場は?月額料金と業務範囲の目安
社外CFOには公的な統一料金や一律の業務範囲はありません。料金は、会社の規模や業種、担当者の経験、月間の関与時間、社内に経理・財務担当者がいるか、資金調達やIPO準備などの個別案件があるかで変わります。
| 支援タイプ | 月額の検討目安 | 主な業務 |
|---|---|---|
| 相談・顧問型 | 10万〜30万円程度 | 月次財務レビュー、資金繰り相談、社長の壁打ち |
| 継続的な財務戦略型 | 20万〜40万円程度 | 資金繰り予測、予実管理、借入・投資・採用の判断支援 |
| プロジェクト・実行支援型 | 30万〜80万円程度の場合も | 資金調達、事業計画策定、M&A、IPO準備などの実務 |
| 深いハンズオン型 | 50万〜100万円超の場合も | 経営会議参加、財務組織の整備、金融機関対応、実行管理 |
※上記は市場の統計的平均や価格保証ではなく、サービス内容を比較するための概算レンジです。スポット料金、初期費用、成果報酬、訪問回数、消費税の扱いは事業者ごとに異なります。比較時は必ず個別見積りと提供範囲をご確認ください。
社外CFOの費用は月額10万円・30万円・50万円で何が違う?
月額10万円前後:数字の確認・財務相談が中心
比較的ライトなプランは、月1回程度の面談や助言が中心になることがあります。試算表の確認、簡易的な資金繰り相談、社長の財務面の壁打ちなどが主な役割です。
- 月次試算表や利益・現預金の確認
- 資金繰りや金融機関対応についての助言
- 改善すべき課題の優先順位づけ
この価格帯では、財務資料の作成や銀行への同行が別料金になっていないか、確認が必要です。
月額30万円前後:継続的な財務戦略・判断支援
継続支援型では、数字を確認するだけでなく、将来の現預金残高を予測し、借入返済、設備投資、採用、金融機関への説明方針などを定期的に検討することが期待されます。
- 月次財務分析と予算・実績の比較
- 3〜12か月先を見据えた資金繰り予測
- 借入金・返済計画・銀行対応の整理
- 投資・採用・新規事業の数字による判断支援
- 社長との定例ミーティング
ただし、月額30万円でこれらすべてが自動的に含まれるわけではありません。実行作業や面談同席の範囲を契約前に確認しましょう。
月額50万円以上:経営会議・実行支援まで踏み込む
週次での関与、財務部門の体制づくり、大型の資金調達やIPO準備など、担当者が実務を動かす比重が大きい場合は費用が高くなりやすいです。
社外CFOに依頼できる5つの業務
1.資金繰りの見える化と現預金の予測
資金繰り表を使って、入金・支払・借入返済・納税などの予定を整理し、今後の現預金残高を予測します。利益が出ているのにお金が減る理由も検討します。
2.銀行融資・資金調達の判断
借入一覧表や資金繰りを確認し、追加融資・借換え・金融機関への説明資料の整理を支援します。融資の可否や条件は金融機関等の審査によって決まります。
3.採用・投資・新規事業の判断
設備購入、人材採用、広告投資などを実行した場合、利益だけでなく現預金がどう変化するかを試算し、実行時期や規模を比較検討します。
4.経営数字のモニタリング
売上、粗利益、営業利益、売掛金、現預金残高、借入残高、返済額、納税見込みなどを継続して確認し、早期に課題を発見します。
5.社長の意思決定の壁打ち
社外CFOの仕事は数表の作成だけではありません。複数の選択肢を数字で比較し、社長が納得して判断できる材料を整えることも重要な役割です。
社外CFOと税理士・経営財務顧問の違い
税理士でも資金繰りや経営相談に対応する場合はあります。違いは資格だけで決まるのではなく、契約で定めた支援範囲・関与頻度・実行責任にあります。
税務・経理・決算申告の土台。税務相談、会計処理や試算表の確認を中心に支援します。
税務顧問に加え、資金繰り、融資、役員報酬、現預金の見通しと経営判断を継続的に相談します。
財務戦略、金融機関対応、資金調達、投資判断、経営会議などにより深く関与します。
社外CFOの費用対効果をどう判断する?
たとえば社外CFOの費用が月額30万円(税別)なら、年間の報酬は360万円(税別)です。毎月の料金だけで判断するのではなく、導入前後で何が変わるかを具体的に考えます。
- 資金繰りを先読みできるようになったか
- 借入返済や納税に備えて現預金を確保できているか
- 資金調達に向けた準備を早期に進められるか
- 投資や採用で複数のシナリオを比較できるか
- 社長が数字の整理に費やす時間を削減できるか
- 月次財務資料が経営判断に使える形になったか
これらは期待できる効果の例であり、結果が必ず得られるという意味ではありません。契約前に、改善したい指標と担当する作業を確認しておくことが重要です。
社外CFOの費用を比較する前に確認したい7項目
- 月に何回・何時間関与するのか
- 月次試算表や資金繰り表は誰が作成するのか
- 銀行との面談同席・提出資料作成は含まれるか
- 投資・採用・新規事業の意思決定まで相談できるか
- 税理士や既存の経理担当者とどう連携するか
- 類似の規模・業種での支援経験があるか
- 初期費用・追加報酬・契約期間・解約条件はどうなっているか
特に、「助言」と「資料作成・実行支援」を分けて確認すると、見積りの比較がしやすくなります。
株式会社Tの社外CFO費用と支援内容
株式会社Tでは、中小企業の社長に対して、会社と社長の現預金を重視した財務判断支援を提供しています。
株式会社T 社外CFOサービス
月額300,000円(税別)/税込330,000円
資金繰りの見える化、借入・銀行対応、投資・採用判断、月次経営数字の検討、社長の意思決定支援などを中心に、契約内容に応じて対応します。
「税務顧問」「経営財務顧問」「社外CFO」は役割が異なります。自社がどの支援を必要としているのかによって、最適な契約は変わります。
社外CFOの費用についてよくある質問
Q.社外CFOの費用相場は月額いくらですか?
A.相談中心なら月額10万〜30万円程度、継続的な財務戦略支援なら月額20万〜40万円程度が比較の目安です。資料作成や資金調達の実行支援まで求める場合は、それ以上になることもあります。個別見積りで確認してください。
Q.月額10万円と30万円の社外CFOは何が違いますか?
A.一般に、面談・助言中心か、資金繰り予測や財務資料作成、銀行対応、投資判断まで継続して関与するかが主な違いです。料金だけで支援範囲は判断できないため、契約内容の確認が必要です。
Q.中小企業やひとり社長でも社外CFOを依頼できますか?
A.可能です。ただし、会社規模や課題によっては、税務顧問・経営財務顧問・単発の財務相談で十分な場合もあります。必要な関与頻度から考えることをおすすめします。
Q.税理士がいる場合も社外CFOは必要ですか?
A.必ずしも必要ではありません。税理士との契約範囲で資金繰りや経営判断まで対応できる場合もあります。現在の契約で足りない役割を整理してから検討しましょう。
Q.社外CFOの費用は月額契約だけですか?
A.月額契約のほか、財務診断などのスポット契約、資金調達・事業計画・IPO準備など案件単位の契約もあります。追加費用や成果報酬の有無も確認してください。
Q.契約前に何を準備すればよいですか?
A.直近の決算書、月次試算表、借入一覧表、資金繰り表があると話が進めやすくなります。未作成の場合は、まず何を整理すべきかを相談する方法もあります。
いきなり社外CFOを契約する必要はありません
まずは自社の現状を確認してから、単発相談、経営財務顧問、社外CFOのどれが適しているか判断する方法もあります。
財務の課題を具体的に整理したい方へ
株式会社Tの戦略的財務診断では、決算書や借入状況、資金繰りなどを踏まえ、優先して取り組むべき財務課題を整理します。
戦略的財務診断:50,000円(税別)/60分
※税込55,000円・事前確認制
戦略的財務診断の詳細スポット相談(60分33,000円・税込)
※財務診断・社外CFOは株式会社Tが提供します。支援の成果や融資審査結果を保証するものではありません。
まとめ|社外CFOの費用は業務範囲と関与度で判断する
社外CFOの費用相場には大きな幅があります。大切なのは、月額料金の安さだけでなく、どの資料を整え、どの判断を支援し、どこまで実行に関わるかを具体的に比較することです。
中小企業にとっての目的は「CFOという肩書を置くこと」ではなく、社長が数字に基づいて判断でき、会社に現預金と選択肢を残せる状態をつくることです。現在の課題と必要な支援範囲から、無理のない選択を考えてみてください。
n style=”background: linear-gradient(transparent 65%, #fff3a6 65%);”>社長が数字にもとづいて判断でき、会社に現金を残せる状態をつくることが本来の目的です。