「銀行から運転資金を借りたいけれど、いくら申し込めばよいのだろう?」
運転資金の融資を検討している経営者から、このようなご相談をいただくことがあります。
希望額を決める際に「月商の3か月分くらい」という目安を耳にすることもあるでしょう。しかし、実際に必要な運転資金は、業種や入金・支払いの条件によって異なります。
大切なのは、借りられそうな金額ではなく、事業を続けるために必要な金額を根拠を持って計算することです。
この記事では、東京都中央区・茅場町の税理士が、正常運転資金の計算方法と資金繰り表の活用方法を解説します。
この記事の結論
- 運転資金の必要額は、月商だけでは決まりません。
- 正常運転資金は「売上債権+棚卸資産-仕入債務」で計算できます。
- 実際の借入希望額は、資金繰り表で今後の入出金を確認して決めます。
- 必要額だけでなく、借入後の返済計画も重要です。
運転資金とは?設備資金との違い
運転資金とは、会社が日常の事業活動を続けるために必要なお金です。
たとえば、次のような支払いに使われます。
- 商品や原材料の仕入れ
- 従業員の給与や外注費
- 家賃や水道光熱費
- 事業運営に必要な諸経費
これに対して、設備資金は機械・車両・店舗設備などの取得に必要なお金です。
日本政策金融公庫でも、事業に必要な運転資金と設備資金の両方が融資対象とされています。ただし、実際の利用可否は制度や審査によって異なります。
運転資金はいくら必要?正常運転資金の計算方法
まず確認したいのが「正常運転資金」です。
商品を仕入れてから販売代金を回収するまでには、時間差があります。この時間差によって事業に必要となる資金を、貸借対照表から概算する方法です。
正常運転資金の基本式
売上債権 + 棚卸資産 - 仕入債務
売上債権は売掛金・受取手形など、棚卸資産は商品・材料・仕掛品など、仕入債務は買掛金・支払手形などを指します。
計算例:正常運転資金が400万円の会社
以下のような貸借対照表を持つ会社を考えます。
| 項目 | 金額 |
|---|---|
| 売掛金 | 500万円 |
| 棚卸資産 | 100万円 |
| 買掛金 | 200万円 |
| 正常運転資金 | 400万円 |
500万円+100万円-200万円=400万円です。
この会社では、営業活動に伴い約400万円の資金が必要になっていると考えられます。
ただし、正常運転資金が400万円だから、必ず400万円の新規融資が必要という意味ではありません。
すでに保有する現預金、既存借入、売掛金の回収状況などによって、追加で必要となる金額は変わります。
また、回収できない売掛金や不良在庫が含まれている場合は、実態に応じた調整が必要です。
運転資金の借入希望額は資金繰り表で決める
正常運転資金は、資金需要の構造を把握するための指標です。
一方、実際に銀行へいくらの融資を申し込むかを検討するには、将来の現預金残高を確認する必要があります。
その際に役立つのが資金繰り表です。
計算例:3か月後に250万円不足するケース
ある会社が、今後の売上入金、仕入・外注費、給与、税金、借入返済を見込んで資金繰り表を作成したところ、3か月後の預金残高がマイナス250万円になる見通しだったとします。
さらに、事業を継続するための最低限の予備資金として100万円を残したい場合です。
予想される資金不足:250万円
確保したい予備資金:100万円
資金調達の検討額:350万円
この場合、350万円が資金調達を検討するための一つの出発点になります。
ただし、この金額で希望どおりの融資を受けられるとは限りません。既存借入の返済負担や、業績予測などを踏まえて検討する必要があります。
なお、先ほどの正常運転資金400万円と、この350万円を単純に合計するものではありません。両者は重複する資金需要を含んでいる場合があるためです。
資金繰り表の作成方法については、資金繰り表とは?中小企業が毎月作るべき理由と作り方もご覧ください。
運転資金が不足しやすい3つのケース
1.売上が急に増えたとき
売上が増加すると、仕入れ・外注費・人件費なども増える場合があります。
取引先からの入金が翌月以降であれば、売上が伸びているのに預金残高が減ることもあります。
こうした増加運転資金は、事業拡大前に見込んでおきたい資金需要です。
2.売上の入金が遅いとき
建設業やIT・SESなどでは、給与や外注費を先に支払い、売上代金の回収が後になるケースがあります。
例えば外注費を毎月末に支払い、売上代金の入金が翌々月末であれば、その間の支払いを立て替えるための資金が必要です。
売上債権・棚卸資産・仕入債務だけの計算では、給与などの先行支出を十分に表せない場合があるため、資金繰り表で補完しましょう。
3.納税や賞与など大きな支払いがあるとき
毎月の入出金は安定していても、法人税や消費税の納付、賞与などで一時的に預金が減少することがあります。
納税額・支払時期などを資金繰り表に反映し、資金不足が起きないか確認することが大切です。
なお、税金の支払いを目的とする融資には、制度ごとの資金使途の制約がある場合があります。利用可能な融資制度については個別に確認してください。
銀行に運転資金融資を申し込む前に整えたい資料
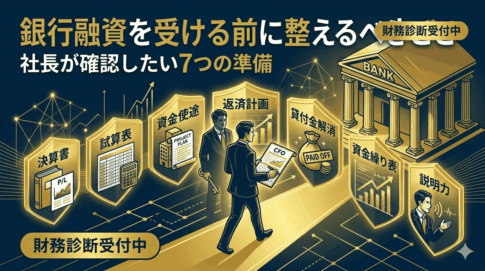
金融機関に借入希望額を説明する際には、「いくら必要か」だけでなく、「なぜ必要か」「どう返済するか」を整理しましょう。
- 直近の決算書:利益・現預金・借入残高などの確認
- 月次試算表:足元の売上・利益・売掛金などの確認
- 資金繰り表:今後の入金・支払い・返済予定の確認
- 借入一覧表:金融機関別の残高・返済額・返済期限の確認
- 資金使途の説明資料:増加する仕入れ・外注費や入金サイトなどの根拠
銀行が決算書のどこを確認するかについては、銀行融資は何を見ている?決算書でチェックされるポイントでも解説しています。
運転資金融資のよくある質問
Q.運転資金は月商の3か月分を借りればよいですか?
月商の一定割合は簡易的な目安として使われることがありますが、すべての会社に適した金額ではありません。売掛金の回収条件、仕入れや外注費の支払条件、既存の現預金などを踏まえて計算する必要があります。
Q.赤字でも運転資金の融資を受けられますか?
赤字だから必ず融資を受けられないというわけではありません。ただし、赤字の原因、今後の改善見通し、返済可能性などが重要になります。
Q.借入残高があっても追加融資を申し込めますか?
既存借入があることだけで追加融資が不可能になるわけではありません。現在の返済状況や追加資金の必要性、返済の見通しなどを踏まえて判断されます。
Q.銀行と日本政策金融公庫のどちらに相談すればよいですか?
会社の状況や資金使途、既存の取引金融機関によって適切な相談先は異なります。日本政策金融公庫では、事業に必要な運転資金も融資対象とされています。
融資実務の現場から|金融機関に伝えたい3つのこと
ここからは、税理士・融資コンサルタントとして活動する高橋輝雄が、融資相談の現場で感じている注意点を3つお伝えします。
融資審査では、決算書や資金繰り表といった数字はもちろん大切です。
しかし、それと同じくらい大切なのが、経営者自身が「なぜお金が必要なのか」「そのお金を使って何を実現したいのか」を説明できることだと考えています。
1.「借りられるだけ貸してください」は避けたい言葉
融資の相談をしていると、「借りられるだけ借りたい」というお話を耳にすることがあります。
お気持ちはよく分かります。経営者としては、手元の現金をできるだけ厚くしておきたいものです。
しかし、金融機関の担当者からすると、少し気になる言葉でもあります。
なぜなら、「自社にいくらの資金が必要なのか、まだ把握できていないのではないか」と受け取られる可能性があるからです。
仮に、自分自身がお金を貸す側だったらどうでしょうか。
「必要な金額は分かりませんが、できるだけ多く貸してください」と言われるよりも、
「今後3か月で外注費や人件費の支払いが増えるため、資金繰り表から計算した結果、500万円が必要です」
と説明してもらった方が、安心して検討できるのではないでしょうか。
金融機関の担当者も同じ人間です。
融資の希望額には、できる限り具体的な根拠を持たせる。
ぜひ、これを意識していただきたいと思います。
2.融資を受けた後の「希望を持てる未来」を描く
私がもう一つ大切だと考えているのは、融資を受けた後の未来を具体的に描いておくことです。
例えば、500万円の運転資金融資を希望しているとします。
その際に「とにかく資金繰りが厳しいので、お金が必要です」という説明だけでは、融資によって経営がどう改善するのかが十分に伝わりません。
一方で、こんな説明ならどうでしょうか。
「現在、社長である私が現場作業から事務処理まで担当しています。そこで、融資によって当面の運転資金を確保し、事務担当者を採用することで、私自身が営業活動に集中できる体制を作りたいと考えています。
その結果、新規取引先を開拓し、今後の売上と利益の増加につなげていく計画です」
もちろん、希望だけで融資を受けられるわけではありません。
採用費用はいくらかかるのか、新規取引先をどのように開拓するのか、売上や利益はどの程度増える見込みなのか。
こうした点について、数字と具体的な行動計画で裏付ける必要があります。
また、既存借入の返済を目的とする場合には、借換えとして検討できる制度もありますので、資金使途は正確に説明することが大切です。
私がお伝えしたいのは、単に資金不足を埋めるだけでなく、今回の融資によって会社がどのように前進できるのかを考えてほしいということです。
その未来を経営者自身の言葉で語れることは、金融機関との対話でも大きな意味を持つと思います。
3.経営者の想いと数字を書面にまとめておく
最後におすすめしたいのが、ここまでお話しした内容を書面にまとめることです。
金融機関の担当者は、多くの企業を担当しています。
担当者に自社の状況を正確に理解してもらい、融資に関する社内の稟議や審査を進めてもらうためにも、説明資料を準備しておくことには意味があります。
特に整理しておきたいのは、次のような内容です。
-
今回の融資が必要になった理由
-
借入希望額とその具体的な使い道
-
現在の経営課題と改善に向けた取り組み
-
融資後に実現したいこと
-
今後の売上・利益・資金繰りの見通し
-
借入金の返済計画
何十ページにもわたる立派な事業計画書を作る必要はありません。
(担当者たちは忙しいので、むしろ嫌がられる可能性もあります・・・)
まずは、経営者自身が理解し、説明できる内容を数ページに整理するところから始めてもよいと思います。
そして、もう一つ。
最近はAIを使って事業計画書や融資資料を作ることもできるようになりました。
私自身、AIを活用することには賛成です。
ただし、AIに文章をすべて任せて、自社の実情や経営者自身の考えが反映されていない資料になってしまうことには注意が必要です。
どれだけ整った文章であっても、売上予測の根拠が曖昧だったり、経営者が内容を説明できなかったりすれば、説得力は弱くなってしまいます。
AIは、考えを整理したり、資料を分かりやすくまとめたりするための道具として活用すればよいのです。
最後はぜひ、ご自身の言葉で見直してください。
数字には根拠を。そして、事業計画には経営者自身の熱い想いを!
融資を通じて実現したい未来を、少しでも金融機関に伝えられる資料にしていただければと思います。
まとめ 運転資金融資は必要額と返済計画をセットで考える
運転資金融資の希望額は、単に月商から決めるのではなく、正常運転資金の計算と資金繰り表を組み合わせて検討することが大切です。
また、融資を受けること自体が目的ではありません。借入後の返済を含めて、会社の現預金を安定的に維持できる計画を立てましょう。
運転資金の必要額や融資の準備でお悩みの方へ
高橋輝雄税務会計事務所では、東京都中央区・茅場町を拠点に、税務顧問・資金繰り・銀行融資に関するご相談に対応しています。
「今の借入残高で追加融資を検討してよいか」「資金繰り表をもとに希望額を整理したい」といったお悩みもご相談ください。
※融資の承認や希望金額での実行を保証するものではありません。相談内容によって対応範囲・料金が異なります。